
Как построить дом в ипотеку: пошаговый порядок
Бюджет
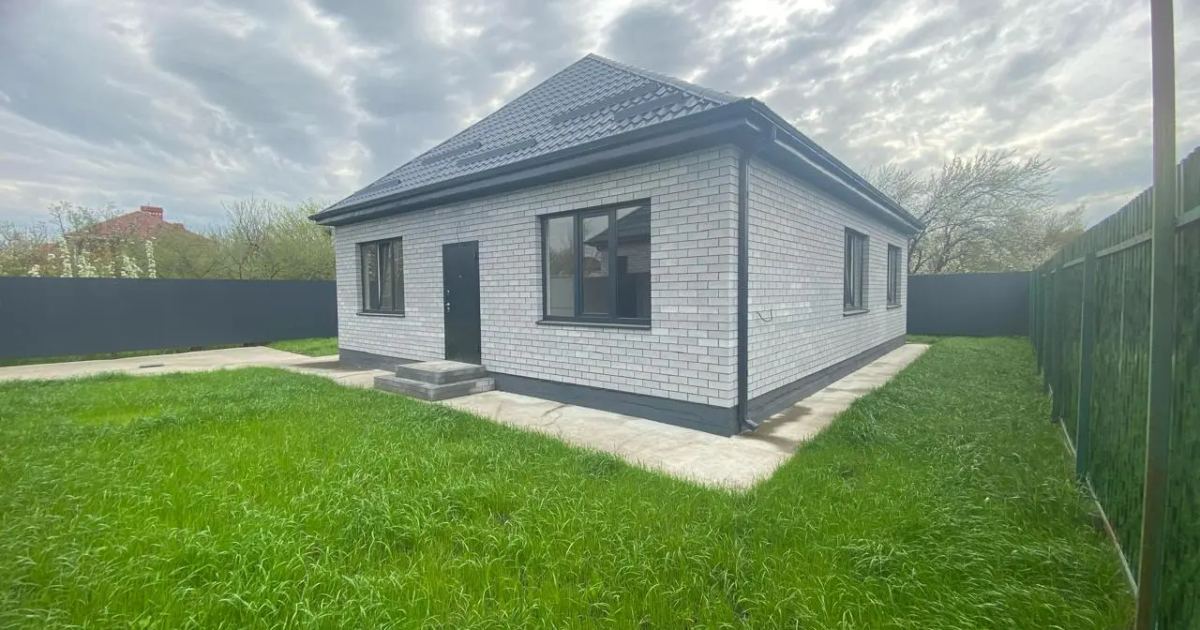
Ипотека на строительство дома требует согласования проекта, участка, подрядчика и схемы расчётов с выбранным банком. Сначала выясняют требования продукта, затем готовят договор и документы объекта. Эскроу, выдача кредитных средств и финансирование стройки имеют разные условия; их нельзя объединять в обещание автоматической оплаты каждого этапа. Ниже — порядок подготовки и вопросы для обсуждения, без гарантии одобрения или конкретной ставки.
Можно ли взять ипотеку на строительство дома
Ипотека на строительство дома 2026 — это отдельный банковский продукт, отличающийся от ипотеки на вторичное жильё. Ключевые условия обычно такие:
- кредит выдаётся под залог земельного участка и будущего дома;
- деньги перечисляются не единовременно, а траншами — по графику строительных работ;
- строить нужно, как правило, по договору подряда с компанией, а не «хозспособом» — это требование большинства банковских программ;
- дом должен соответствовать требованиям банка: капитальный фундамент, подключение к коммуникациям, соответствие проекту.
Точные условия — минимальный взнос, срок, требования к участку и подрядчику — различаются от банка к банку и от программы к программе, поэтому их нужно уточнять непосредственно при подаче заявки.
Какие программы существуют
В 2026 году на рынке действует несколько направлений льготного и рыночного кредитования на ИЖС. Программы периодически меняются по параметрам и условиям — актуальные условия госпрограмм ИЖС публикует оператор ДОМ.РФ, поэтому ниже только общее описание, а не гарантированные ставки.
Семейная ипотека на дом
Рассчитана на семьи с детьми (условия по возрасту детей и составу семьи устанавливает программа). Один из самых востребованных вариантов для тех, кто строит дом для постоянного проживания. Ставка по семейной ипотеке обычно ниже рыночной, но точный процент и лимит суммы кредита зависят от банка и региона — уточняйте это на момент подачи заявки.
Льготная ипотека / программы господдержки
Государственные программы поддержки строительства периодически обновляются: меняются условия, круг участников, лимиты. Актуальный перечень и параметры лучше уточнять непосредственно в банке или на официальных ресурсах — мы не приводим здесь цифры, чтобы не вводить вас в заблуждение устаревшими данными.
ИТ-ипотека
Предназначена для сотрудников аккредитованных ИТ-компаний. Может распространяться и на индивидуальное жилищное строительство — но требования к работодателю, стажу и доходу заёмщика нужно сверять с текущими условиями программы.
Сельская ипотека
Действует для строительства дома в сельской местности и отдельных населённых пунктах — состав таких территорий и лимиты кредита определяются условиями программы и могут меняться. Для Магнитогорска и Челябинской области стоит уточнять в банке, какие населённые пункты подпадают под действие программы в текущем периоде.
Помимо льготных программ, всегда доступна и стандартная рыночная ипотека на строительство — без ограничений по категориям заёмщиков, но обычно с более высокой ставкой.
Пошагово: как построить дом в ипотеку
Шаг 1. Выбор проекта и подрядчика
Сначала определяются с проектом дома, бюджетом и строительной компанией. Банк будет оценивать не только заёмщика, но и подрядчика — важно, чтобы компания имела опыт и могла подтвердить смету и договор подряда. «МагДом» строит дома под ключ в Магнитогорске от 7 млн ₽ и на этом этапе помогает подготовить проект и смету так, чтобы пакет документов соответствовал требованиям банков.
Шаг 2. Одобрение заёмщика и объекта банком
Подаётся заявка на ипотеку, банк проверяет доход, кредитную историю, а также сам объект — участок, проект дома, подрядчика. Это обычная банковская процедура андеррайтинга, срок и требования зависят от конкретного банка.
Шаг 3. Заключение договоров
Подписывается кредитный договор с банком и договор подряда со строительной компанией. В договоре подряда фиксируются этапы работ, сроки и стоимость каждого этапа — это важно, потому что именно от этого графика зависит, когда и сколько денег получит подрядчик.
Шаг 4. Согласование расчётов и открытие эскроу
При выбранной схеме ИЖС с эскроу средства по договору размещают на специальном счёте. Условия раскрытия определяются банком и договором. На странице Банка ДОМ.РФ указано, что подрядчик получает средства после выполнения условий договора. Порядок финансирования самой стройки следует уточнить отдельно.
Шаг 5. Строительство и контроль выполнения
Работы идут по согласованным этапам: основание, стены, кровля, инженерия и отделка. Осмотры и документы подтверждают выполнение. Выплату заказчику по кредиту, финансирование работ подрядчика и раскрытие эскроу рассматривают по их собственным условиям. Нельзя автоматически считать приёмку промежуточного этапа основанием для выплаты с эскроу.
Шаг 6. Сдача дома и регистрация
После завершения строительства дом принимается по итоговому акту, оформляются документы на ввод объекта в эксплуатацию (при необходимости) и регистрация права собственности в Росреестре с одновременной регистрацией ипотеки (залога) в пользу банка.
Какие документы понадобятся
Список различается по банкам и программам, но обычно включает:
- паспорт и документы, подтверждающие доход и занятость;
- документы на земельный участок (правоустанавливающие документы, кадастровый номер);
- проект дома и смету;
- договор подряда со строительной компанией;
- документы подрядчика, подтверждающие возможность строительства (регистрация, опыт, портфолио объектов);
- для льготных программ — дополнительные документы, подтверждающие право на участие (например, свидетельства о рождении детей для семейной ипотеки).
Точный перечень уточняйте в выбранном банке — он может отличаться даже между разными отделениями одного банка.
Как «МагДом» помогает с оформлением
Для обсуждения строительства в ипотеку подготовьте сведения об участке, выбранный проект и требования банка к подрядчику. Компания рассчитывает состав работ и смету; пригодность документов и условия сделки подтверждает банк. До заключения договора необходимо выяснить, какая схема расчётов допускается для вашей программы. Возможность работы с конкретным банком обсуждают отдельно.
Частые ошибки при ипотеке на строительство
- Выбор подрядчика без опыта работы с банковским финансированием. Если компания не готова работать по этапам и не может подтвердить смету, банк может отказать в одобрении объекта.
- Нечёткий график этапов в договоре подряда. Расплывчатые формулировки затрудняют контроль объёма и готовности работ. Условия расчётов и раскрытия эскроу проверяют отдельно.
- Игнорирование требований к земельному участку. Не каждый участок подходит под условия конкретной ипотечной программы — категорию земель и вид разрешённого использования лучше проверить заранее.
- Ставка ставится «по умолчанию» без проверки актуальных условий. Условия льготных программ меняются, поэтому решение о выборе программы нужно принимать на основе актуальной информации банка, а не прошлогодних цифр.
Дисклеймер
Эта статья носит информационный характер и не является финансовой консультацией. Точные условия ипотечных программ, процентные ставки, лимиты и требования к заёмщикам устанавливают банки и могут меняться — уточняйте их непосредственно в банке на момент подачи заявки.
FAQ
Можно ли построить дом в ипотеку без договора подряда, своими силами? Возможность строительства без подряда определяется конкретным банковским продуктом. Для обсуждаемой здесь схемы с подрядчиком и эскроу нужен соответствующий договор. Уточните требования банка до выбора формата работ.
Чем ипотека на строительство отличается от обычной ипотеки на готовый дом? При строительстве банк рассматривает проект, участок и условия выполнения работ вместе с данными заёмщика. Порядок финансирования и расчётов определяется выбранным продуктом и договором; поэтапное выполнение работ не означает автоматически поэтапную выплату с эскроу.
Подходит ли семейная ипотека для строительства дома в Магнитогорске? В целом семейная ипотека распространяется и на индивидуальное жилищное строительство, но конкретные условия по составу семьи, лимитам и требованиям к объекту нужно уточнять в банке на момент подачи заявки.
Помогает ли «МагДом» с оформлением ипотеки? Да, мы готовим смету и договор подряда под требования банков и сопровождаем клиента на всех этапах сделки — от выбора проекта до сдачи дома.
Хотите построить дом в ипотеку в Магнитогорске?
Позвоните нам, и мы поможем разобраться, какая программа подойдёт под ваш случай, и подготовим документы для банка.
Телефон: 8 963 984-44-88